2024年9月4日星期三

在海外如何开通美股账户(有国外银行卡)?

 作者:无情霸刀

链接:https://www.zhihu.com/question/443148723/answer/3544678368
来源:知乎
著作权归作者所有。商业转载请联系作者获得授权,非商业转载请注明出处。

人在海外,可以选择美国本的券商,嘉信理财(Charles Schwab)或盈透证券(interactive brokers),当然也可以选择BiyaPay全球多资产交易钱包,类似支付宝那种。

一、嘉信理财(Charles Schwab)

嘉信理财也是一家美国的公司,源于1971年,是一间经营经纪业务与银行业务之理财公司。从2019年10月7日开始,嘉信理财将取消美国和加拿大上市股票、ETF和期权的交易佣金。

嘉信理财是美国金融业监管机构(FINRA)及 美国证券投资保障公司(SIPC)成员。可交易美国和加拿大上市股票、ETF和期权,美国存托凭证(ADR)。

优点:

• 无佣金

• 有银行业务

缺点:

• 最低存款要求高

• 融资利率高


二、盈透证券(interactive brokers)

盈透证券(英文名为Interactive Brokers,业内简称IB或IB盈透),是全美营收交易量最大的顶尖互联网混业券商,盈透证券于2007年5月在纳斯达克上市,美股代码为IBKR。所开账户受到美国证券交易监督委员(SEC)、美国金融监管局(FINRA)、美国证券投资者保护公司(SIPC)监管和保护。

盈透证券直接接入全球24个国家100多个市场中心,实现股票、期权、期货、外汇、债券、ETF及价差合约的全球配置,处理着全世界约14.1%的股票期权交易量。交易手续费低,外汇兑换点差少,手续费便宜,交易佣金低至0.08%。

盈透的优点:

• 技术卓越,交易系统非常强大,交易功能全面

• 完全覆盖全球的资本市场,一个平台覆盖所有

• 成本低廉,不管是融资融券还是汇率

• 出入金方便

那么盈透有什么缺点呢?

它的缺点主要就是新手用起来会觉得很难用,不太符合中国人的使用习惯。


三、BiyaPay(全球多资产交易钱包)

BiyaPay是一家全球多资产交易钱包,总部在新加坡,它最显著的特点是用户可以充值法币或数字货币(USDT等),并互相兑换,然后进行各种渠道的法币或者数字货币提现,打通法币和数字货币之间的壁垒。同时也是一款专业的美港股出入金工具,可以在BiyaPay充值USDT兑换美元、港币,提现至个人名下银行账户,从而入金到各大券商,快速便捷,无额度限制,当日汇,当日达,一举解决投资者入金难等问题。

作为当下新型互联网券商,BiyaPay依托互联网的强大优势,在全球数字货币资产市场始终保持先行者的姿态稳步前行。BiyaPay通过自主研发的移动客户端--BiyaPay App,其业务涵盖了美股、港股等领域,为用户提供了“一个账户、一笔资金即可玩转全球资本市场”,让全球投资更轻松、更简单、更安全。


注册条件:

只需一个邮箱即可注册,然后进行身份认证


关于美股手续费:

代理服务费:

• 交易佣金--$0.0039/股,每笔订单最低收取$0.99,最多收取总金额"0.5%

• 平台费--$0.004/股,每笔订单最低收取$1,最多收取总金额"0.5%

代收费用:

• 外部机构费及交易活动费--$0.00396/股,每笔订单最低收取$0.99,最多收取总交易额1%

• 证监会费(仅卖单收取)--$0.000008"总交易额,每笔成交最低收取$0.01


关于港股手续费:

代理服务费:

• 交易佣金--0.029%"总交易额(含0.02%*交易值的底展清算费)

• 平台费--15港币

代收费用:

• 交易费--0.00565%”总交易额,每笔成交最低收取0.01港币

• 结算交易--0.002%“总交易额(每次成交最低2港币,最高100港币)

• 交易征费--0.0027%"总交易额,每笔成交最低收取0.01港币

• 印花税--0.13%”总交易额(进位取整计算),每笔成交最低收取1港币

• 财汇局交易征费--0.00015%*总交易额


在探索美股与港股投资的道路上,BiyaPay展现出其独特的优势:

• 开户0门槛

注册全程线上进行,最快仅需1分钟,无需复杂的海外银行开户申请流程,仅需身份认证即可。

• 无需离岸账户

注册后无须另行申请海外银行账户,支持BTC, USDT等数字货币和美元、港币的实时兑换,兑换后即可在线实时参与美股/港股交易,真正实现“一个账户投资全球优质股票”。

• 专业的出入金工具

用户可轻松将USDT兑换美元、港币并入金到各大券商,解决美股港股入金难的痛点。也可以将主流法币(如美元、港币)兑换成数字货币,然后进行链上提现到交易所并进行出售至本地银行账户,实现出金实时化,解决投资者资金回国的问题。

• 大幅节省费率

体验更经济高效的出入金,减少频繁操作的费率损耗,节省手续费最高超过90%。

• 无限额,资产配置更自由

为美股港股账户出入金,无额度限制,单笔最高300万,手续费低至0.5%,亦可进行外汇期货、大宗商品期货等更多投资方式,真正实现资产自由配置。

• 产品种类丰富

嘉信理财(schwab)跨境银行帐户开户(身份证也可开)详细教程(2022)

 嘉信理财公司(Charles Schwab Corporation)是一家美国券商和银行公司,官网:https://www.schwab.com/ 总部位于加利福尼亚州旧金山。美国十大证券公司之一

开户前准备

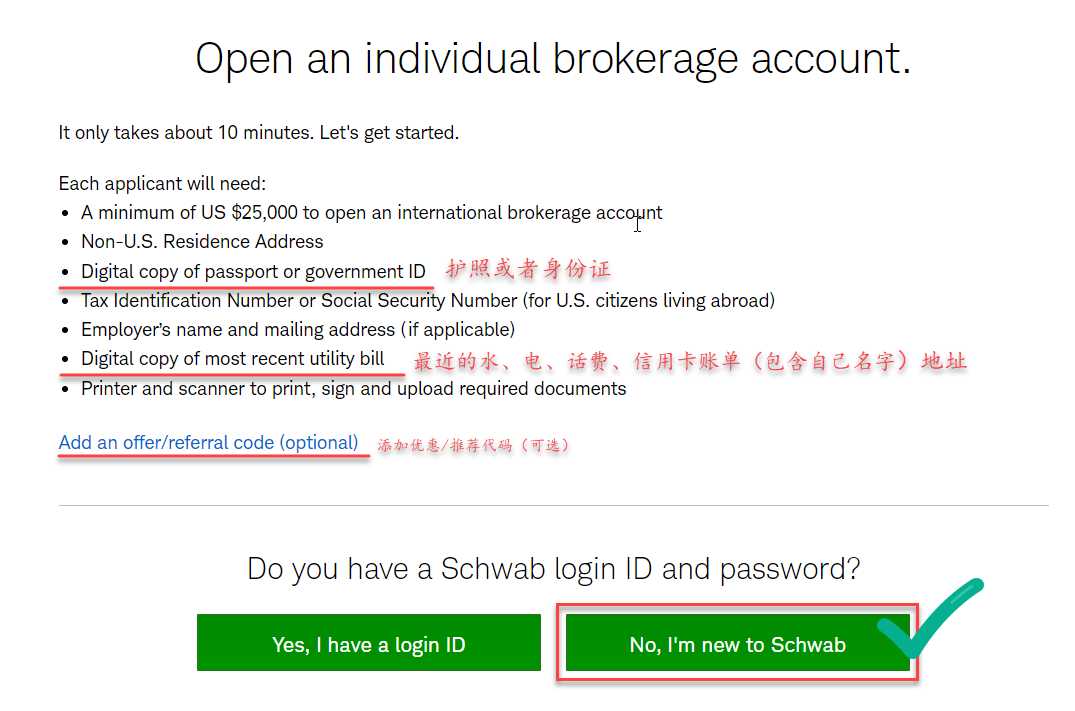
网上注册,要提供三份文件:

  1. 护照Passport或者身份证(护照首页带签名)
  2. Utility Bill 地址证明,水电费账单,银行账单
  3. Summary of Agreements 协议摘要 签署一下。
  4. W-8Ben表格,这个开户后要提交,注册的时候提交以上三个文档。


以上文件最好扫描,大小不超过2MB,地址证明对大陆的朋友,是一个问题。国情决定,我们是通过招行信用卡电子账单提交的。 . 可以打电话给招行,发送三个月的电子账单,要盖章的。第二天下午3点发送到你的邮箱。PDF格式,在保存为图片格式。这样方式方便快捷。


嘉信理财国际账户开户

开户链接:https://international.schwab.com/open-account-intro

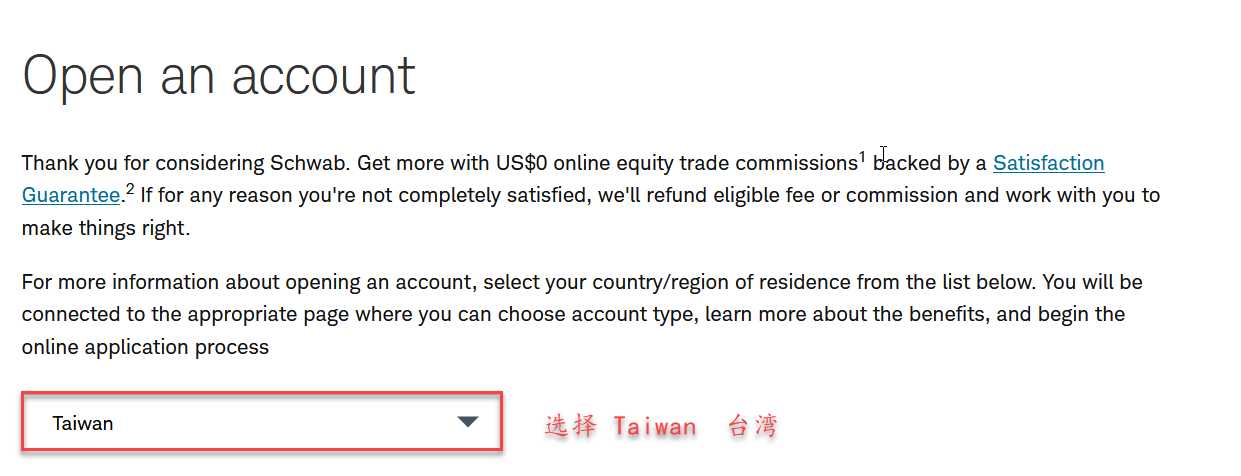
国际账户,选「Taiwan」,可以按键盘T键快速切换到,为什么不选"China" 想开ViSA卡,就要开国际账户。


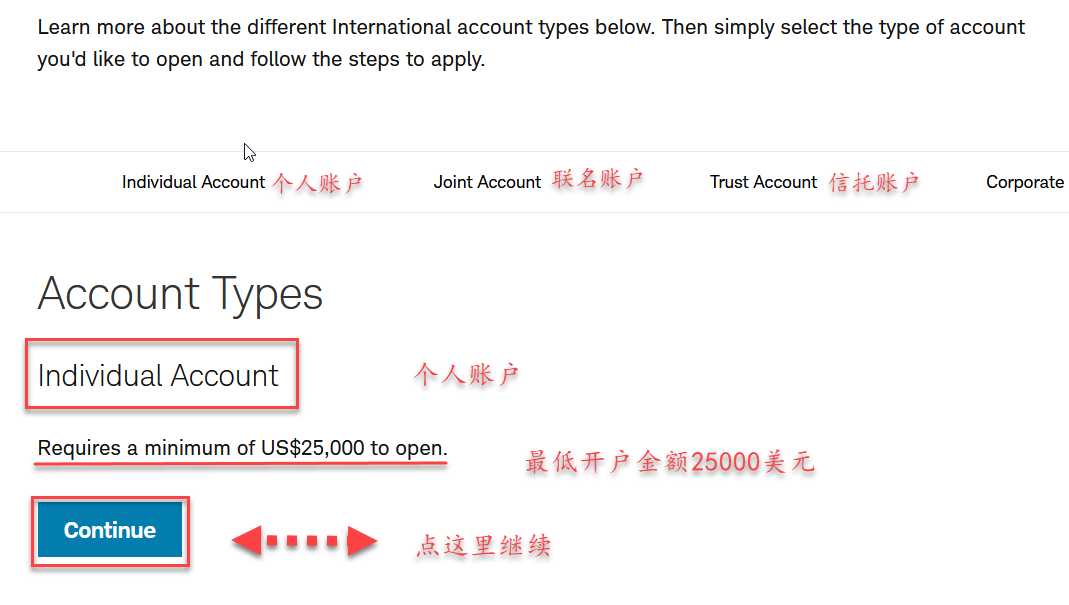
选择账户类型"Individual Account"个人账户 点「Continue」,国际账户开户要25000美元,实际上我们存入1000美元就是可以开户成功的。

点击右下角的「No, I'm new to Schwab」按紐


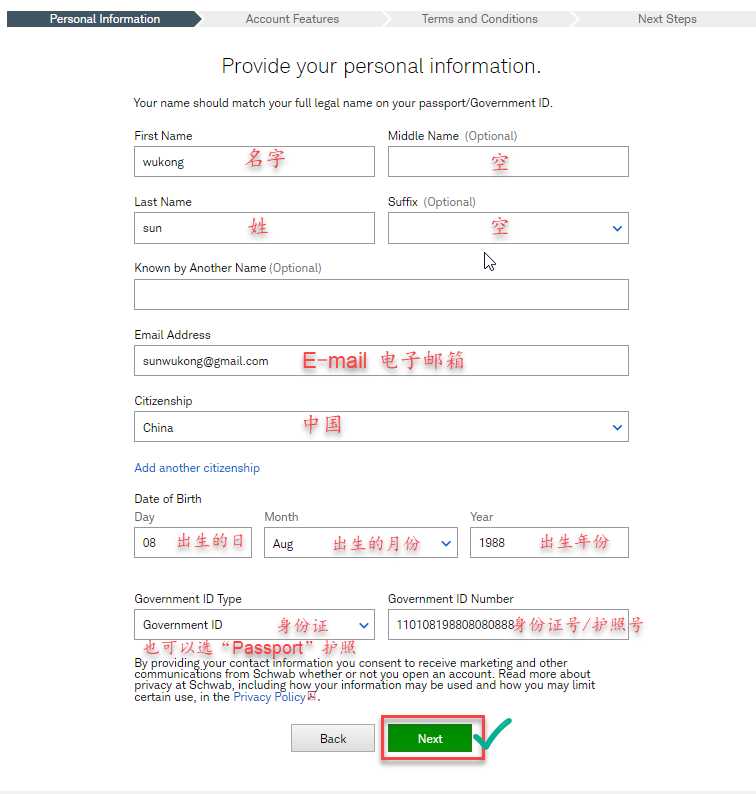
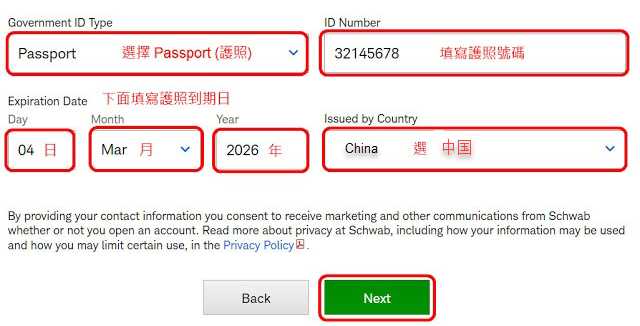
填写个人资料。在这里可以选择你的证件类型(如下图底部,Passport护照或者Goverment ID身份证)


护照的填写


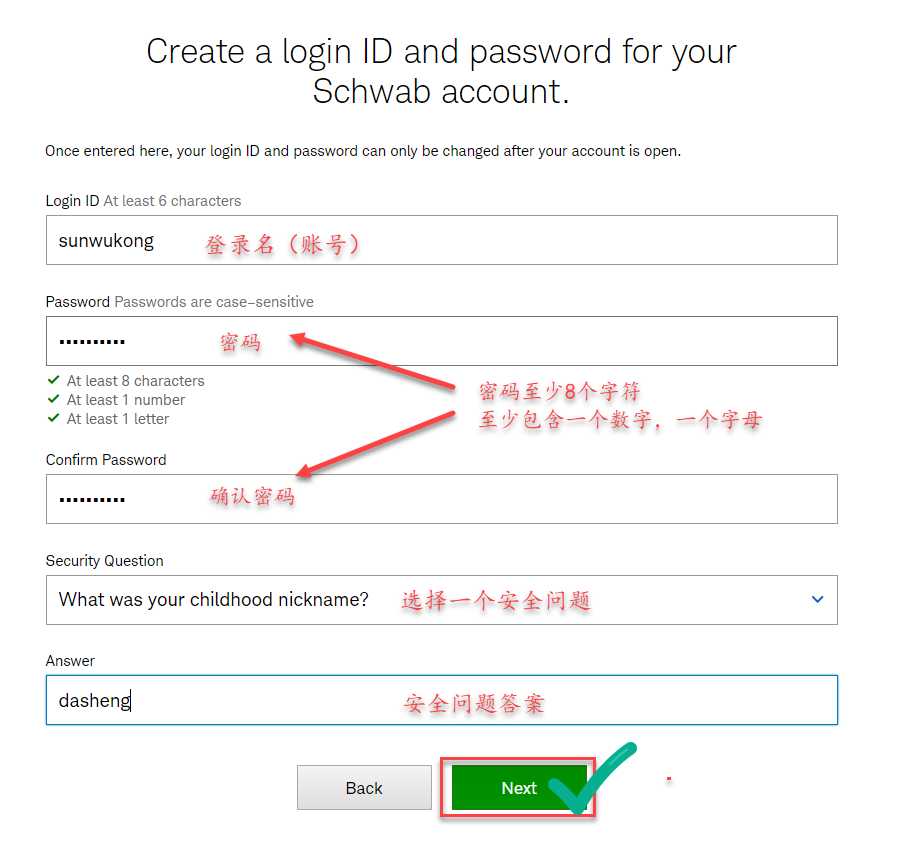
创建登录账户名、密码,设置安全问题


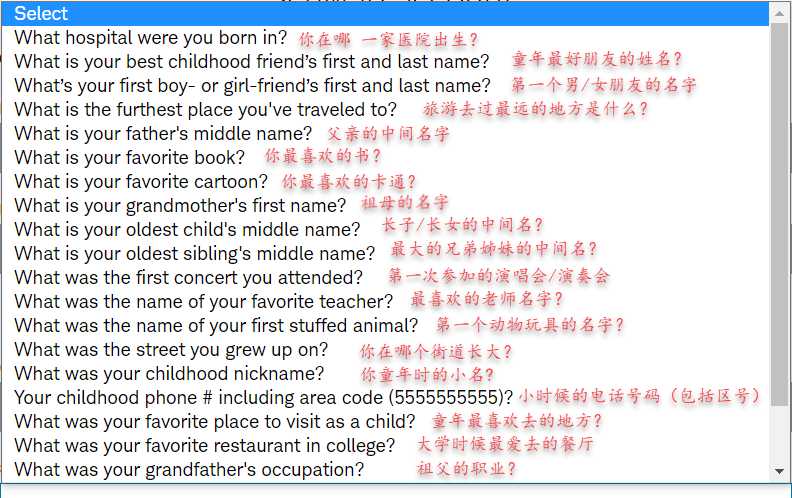
以下是安全问题的中文翻译


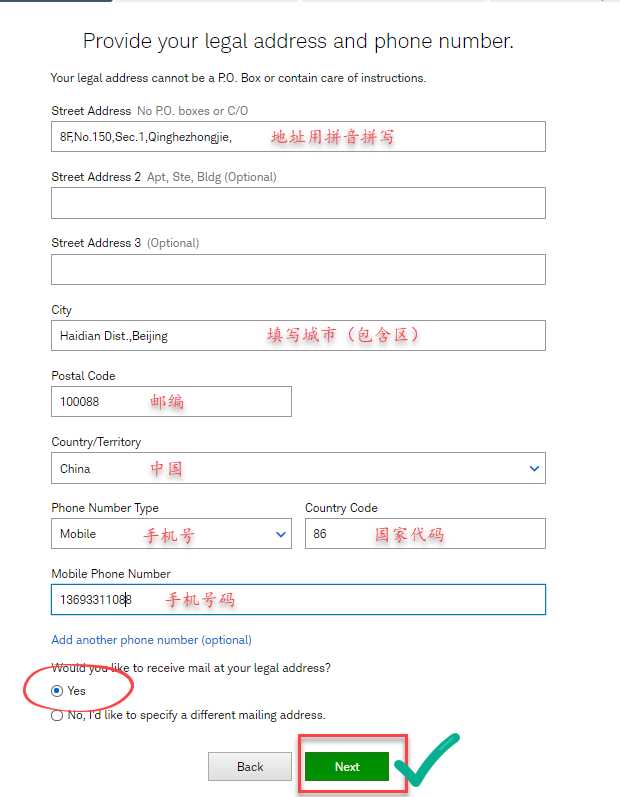
填写住址,手机号,


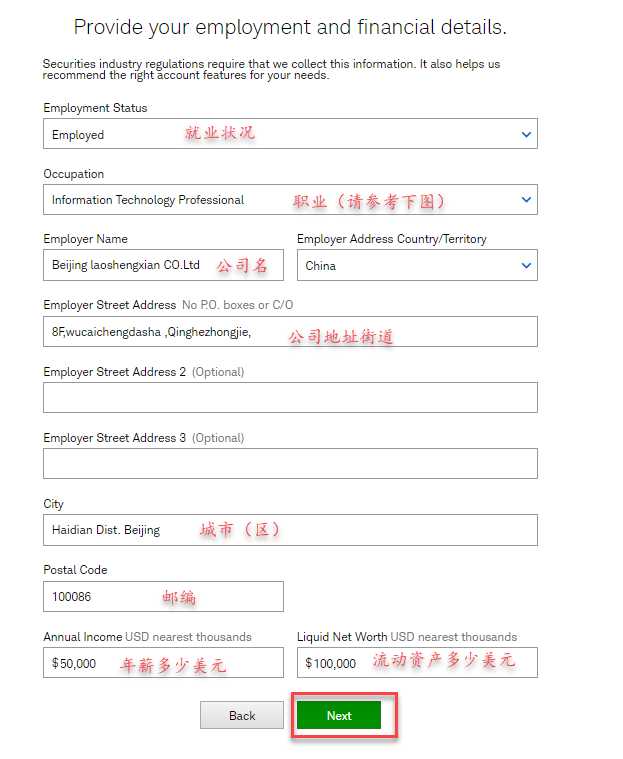
填写就业状况,「Employment Status」分成以下几項

  • Employed:受雇/在职
  • Self-Employed:自雇/个体户
  • Student:学生
  • Homemaker:家庭主妇
  • Retired:退休
  • Not Employed:待业中/失业


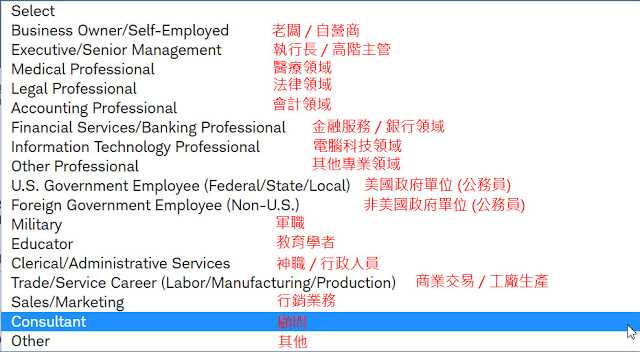
职业(Occupation)请参考下图的翻译,公司名和公司地址,年薪,流动资产,

然后 点击Next 进入下一頁


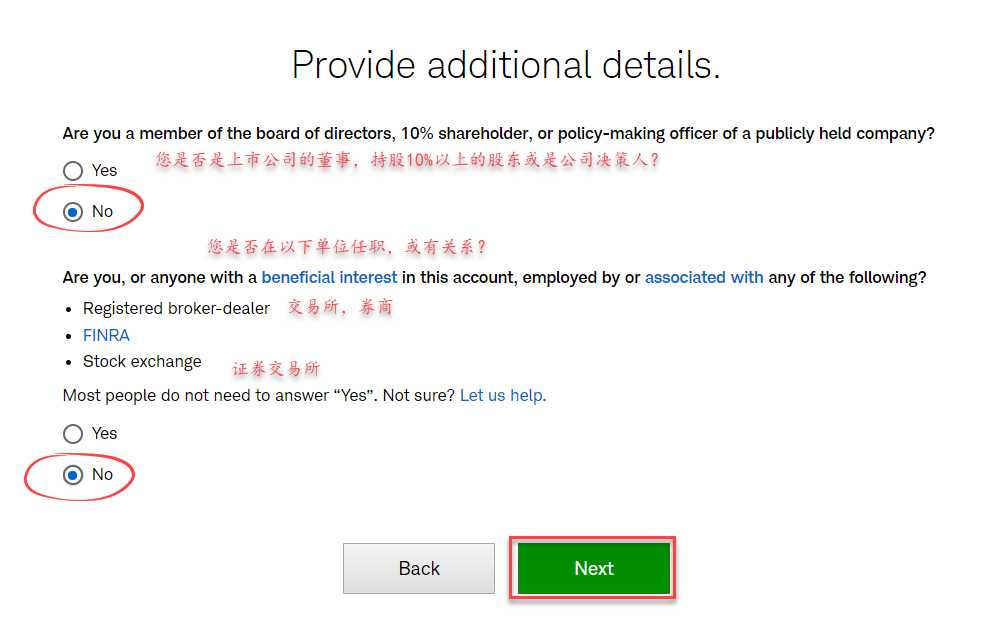
这一页的两个选项全选"NO",然后 点击Next 进入下一頁


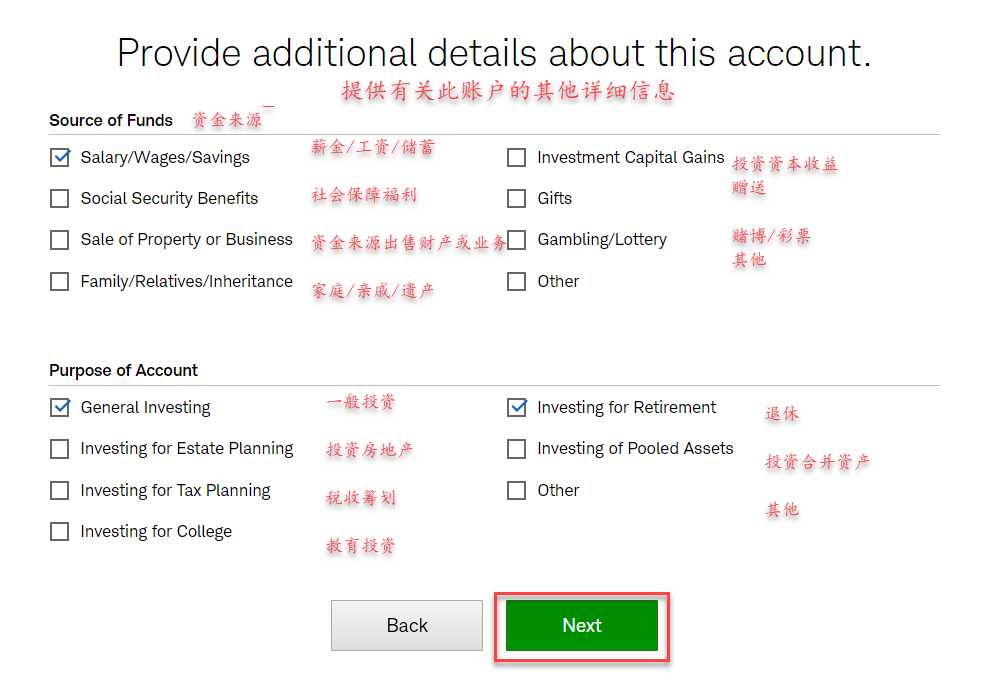
资金来源,投资目的,建议按照里面的选择即可。


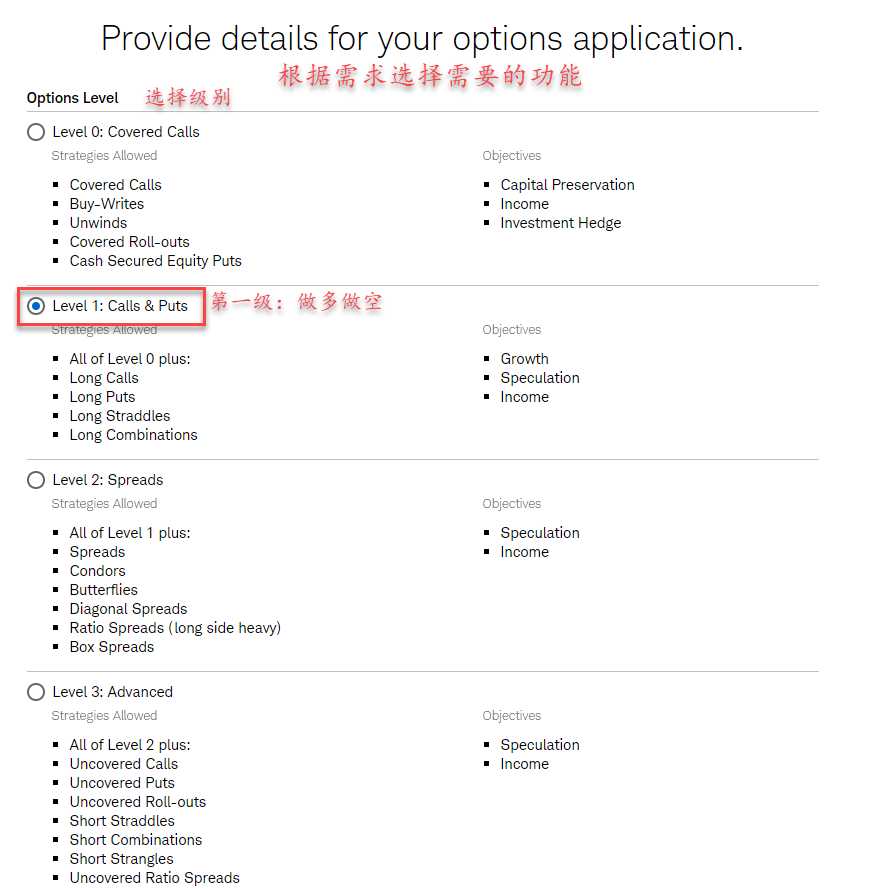
账户功能,按自己需求,证券交易是必选的,保证金交易也要选上,想交交易期权的话,就选上。最下面的Paperless Features无纸化电子账单, 资料发送到邮件,全部选上。


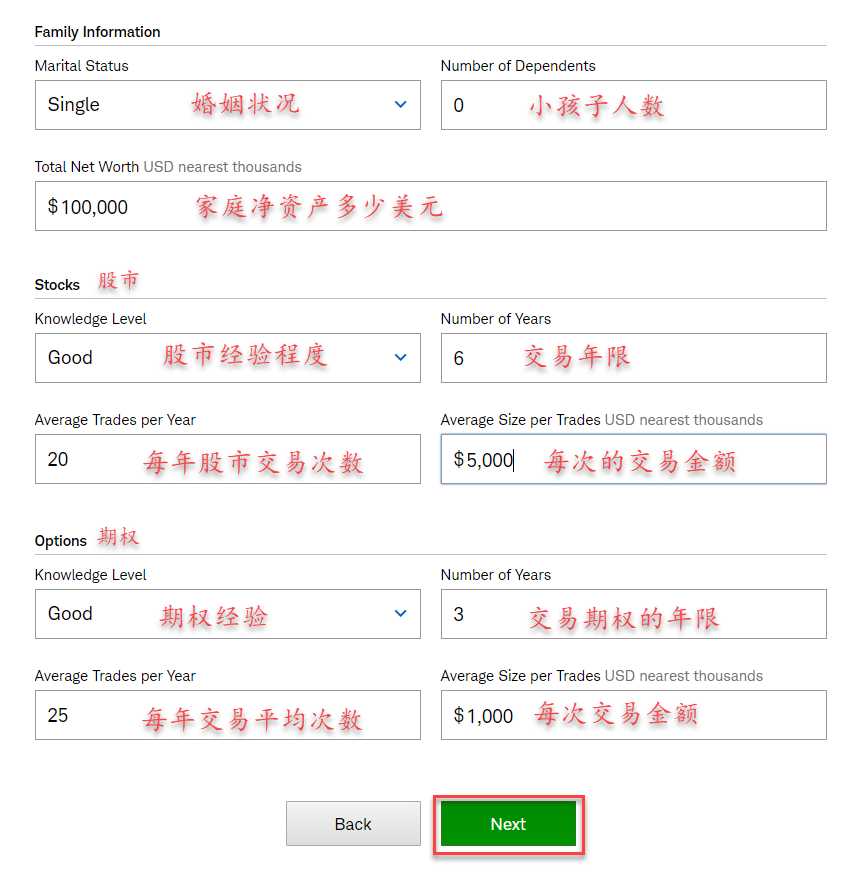
上面勾选期权交易(Options Trading)的话,下面是选择期权的等级,家庭状况,还有你对股票和期权的交易经验,交易年限。


请全部勾选,同意所有条件,有翻译。点Next 进入下一页。


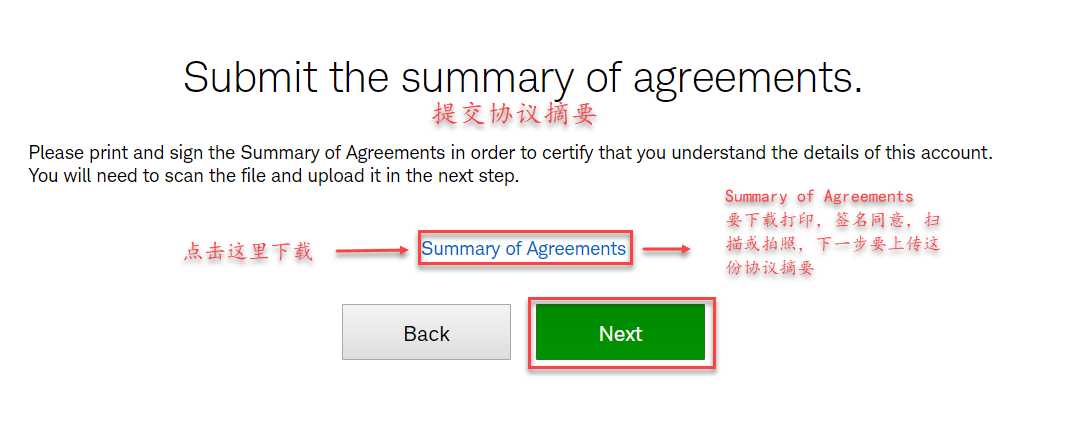
下载「Summary of Agreement」协议摘要,打印出来,在最后面签名,写上日期,可以在PDF上填写。签名就可以。


「Summary of Agreement」可以先在PDF编辑器上,输入"Print Name"跟"Signture Date"再打印出來,最后在"Signature"的地方用黑色笔签名即可,签名請跟护照上的签名保持一样


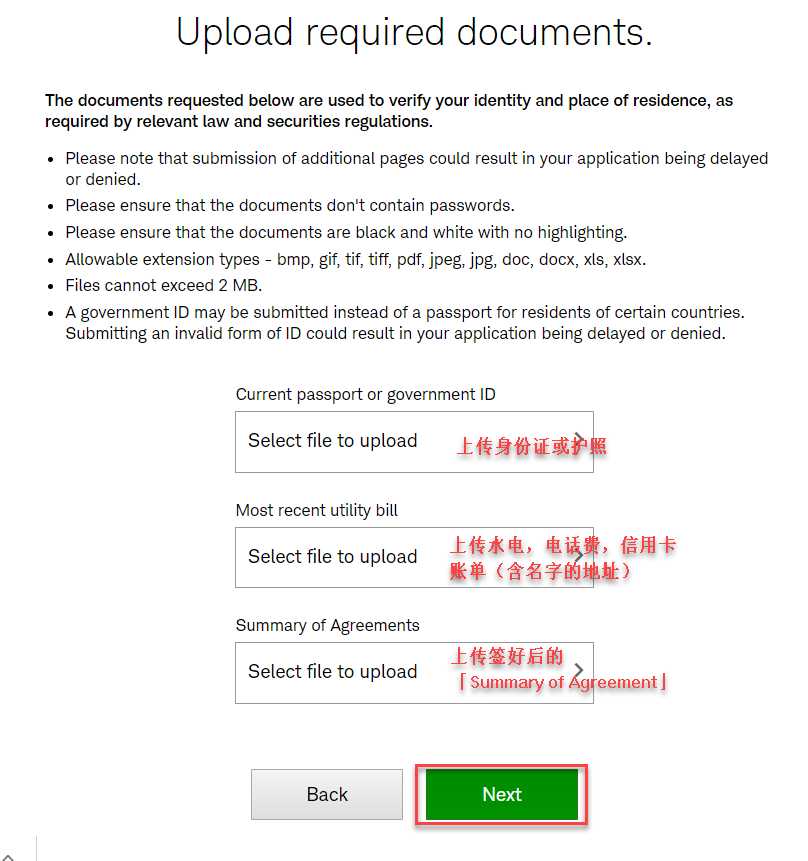
要上传已经准备好的证明文件,一共有三个要上传:

  • 身份证或者护照
  • 地址证明,水电,通信账单,这里建议招行信用卡电子账单,
  • 签名的「Summary of Agreement」


注:身份证要正反面,提前用PS弄到一个文件,账单可以是信用卡电子账单盖章就可以,招行一直有这个服务,打电话后,第二天发送到邮箱,下载保存为图片即可。没有准备好,可以先进行下一步,客服会给你打电话说缺什么文件,通过后台上传也可以。


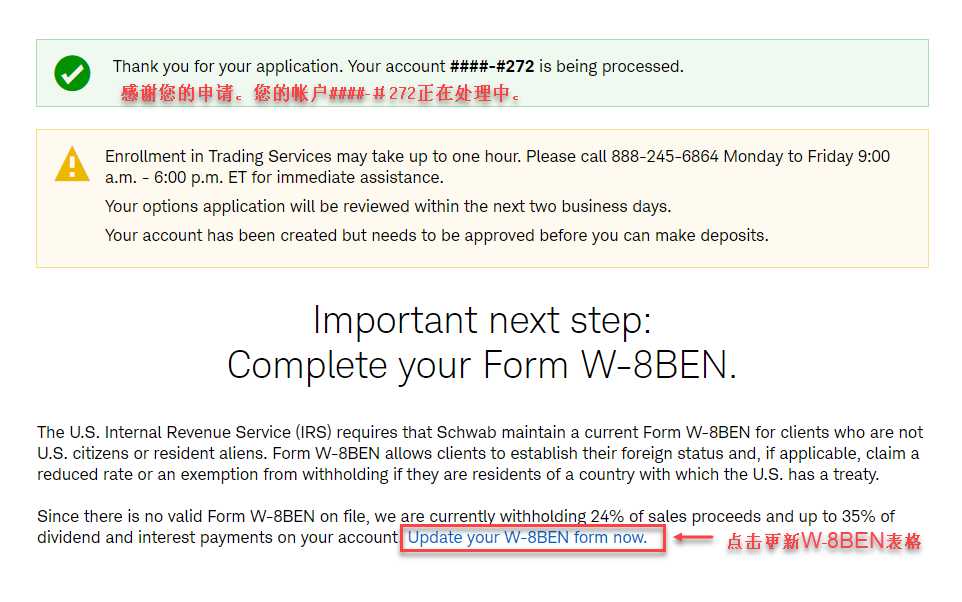
看到这个终于可以松一口气了,资料已经填完,恭喜已完成第一阶段,接着填写报税表格W-8ben,请点击「Update your W-8BEN form now」 明确你是外国人,这样你的交易收益可以免于税赋,并且,你的分红税也可以降低到10%


W-8ben表格 只有一个选项,点agree


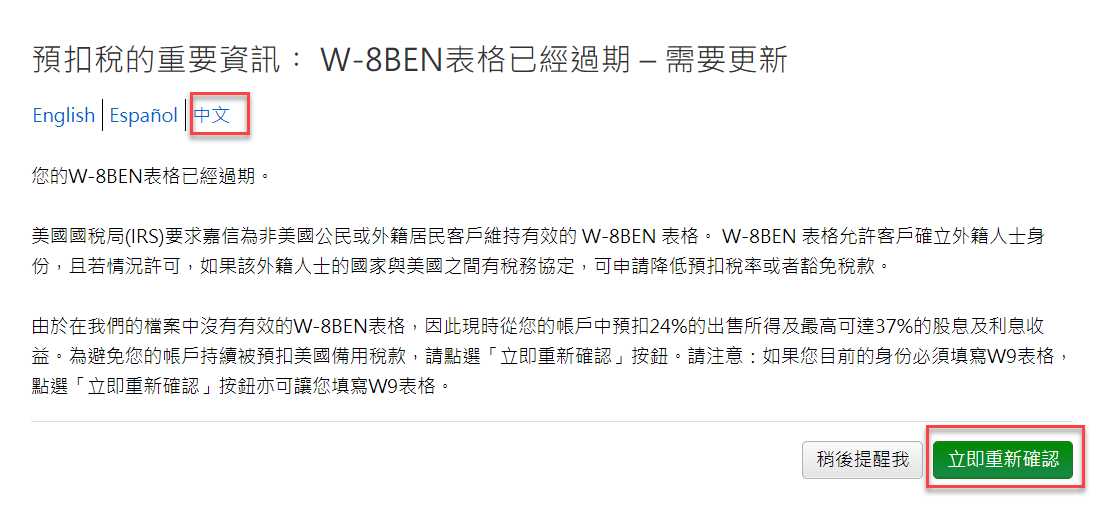
【填写W-8BEN申报表】,终于看到中文了,点击中文,只有中文繁体,没有简体字。然后点下「立即重新確認」


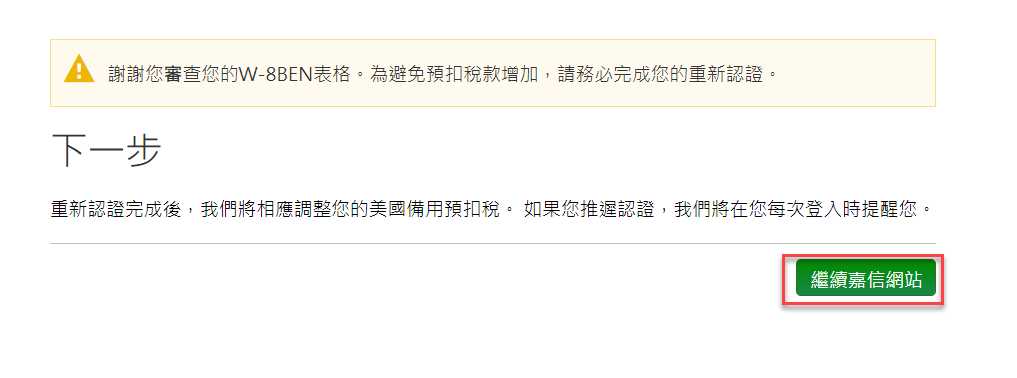
点击"繼續嘉信網站" 这样就可以进入账户里面了。


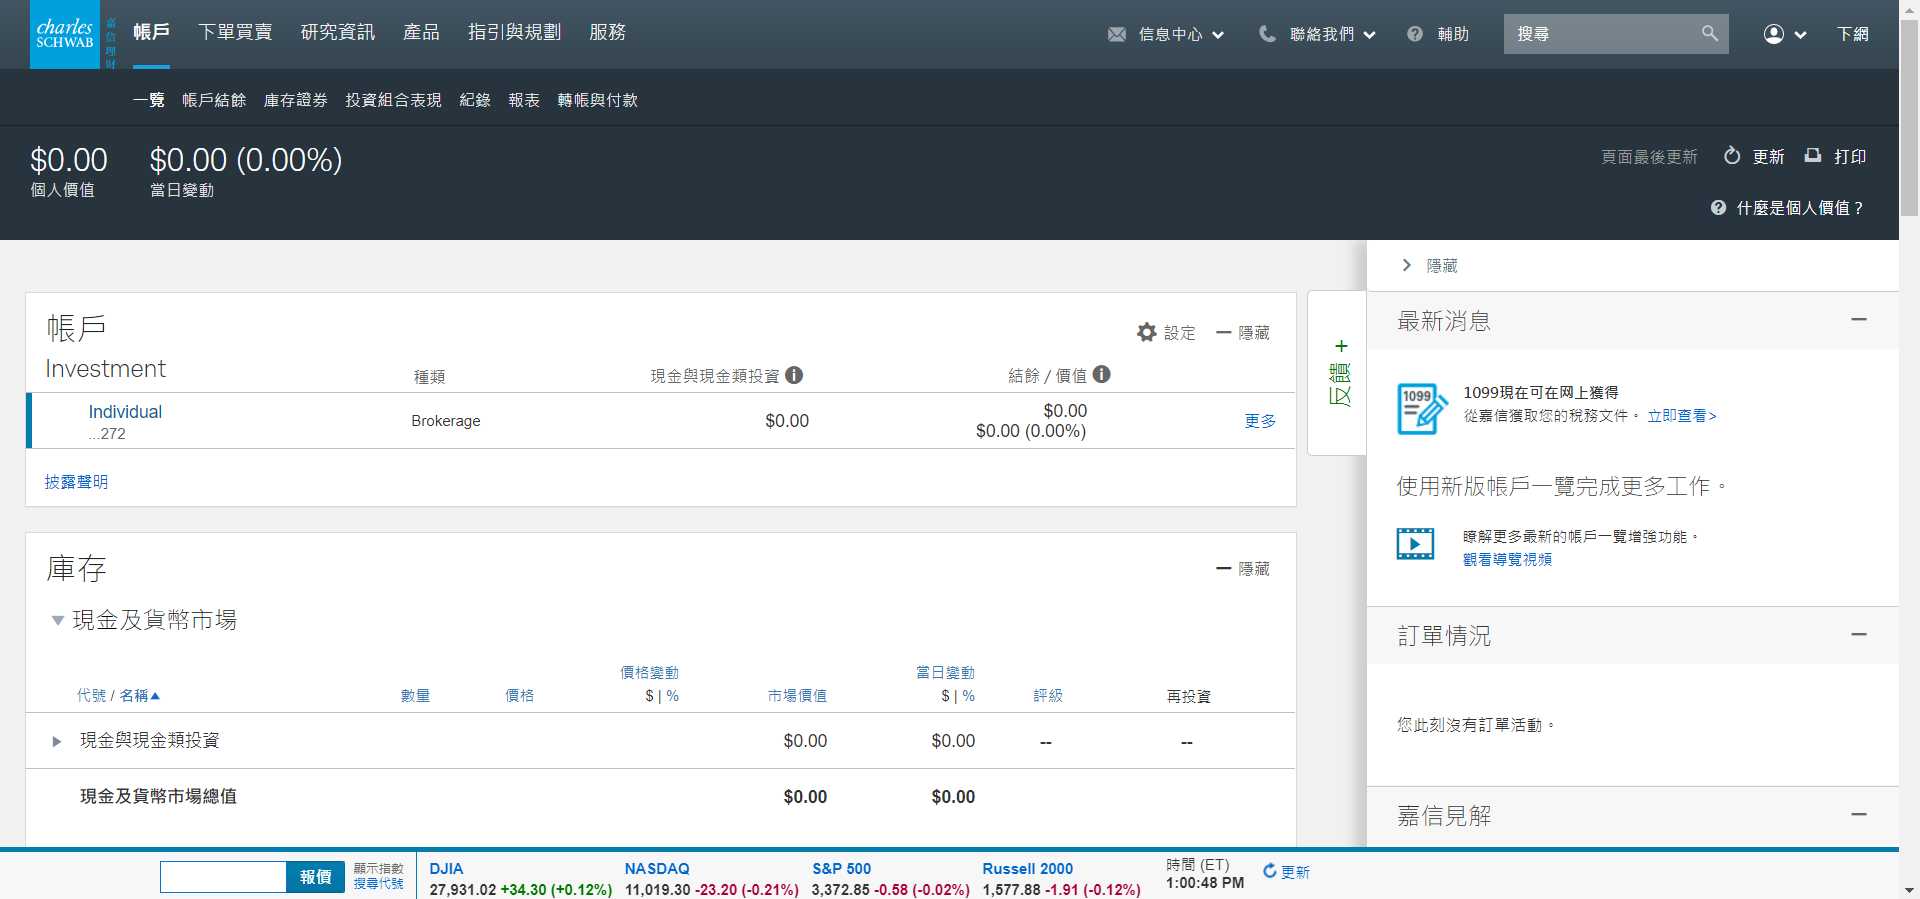
进入账户里面了。这就后台界面预览


邮箱里有两封邮件,没有多大用处


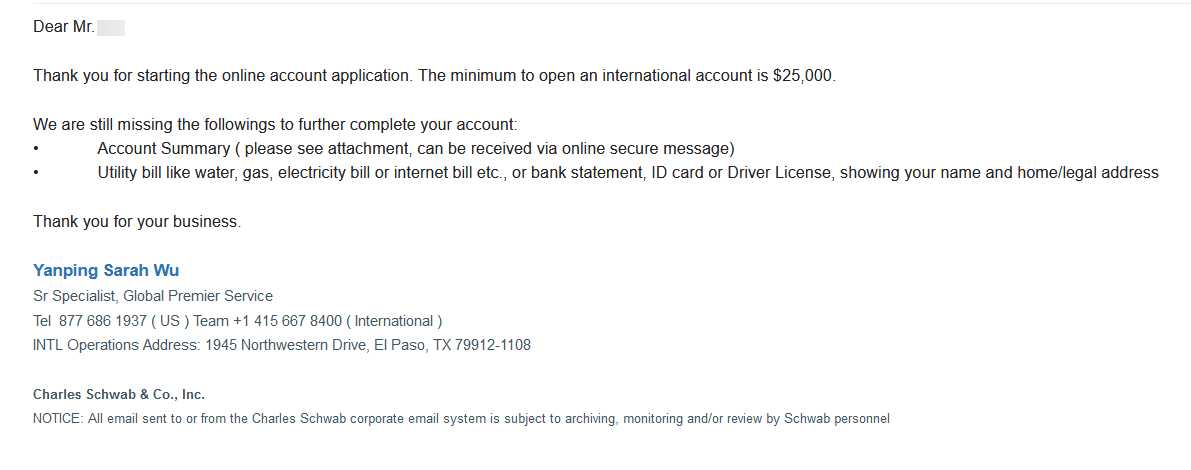
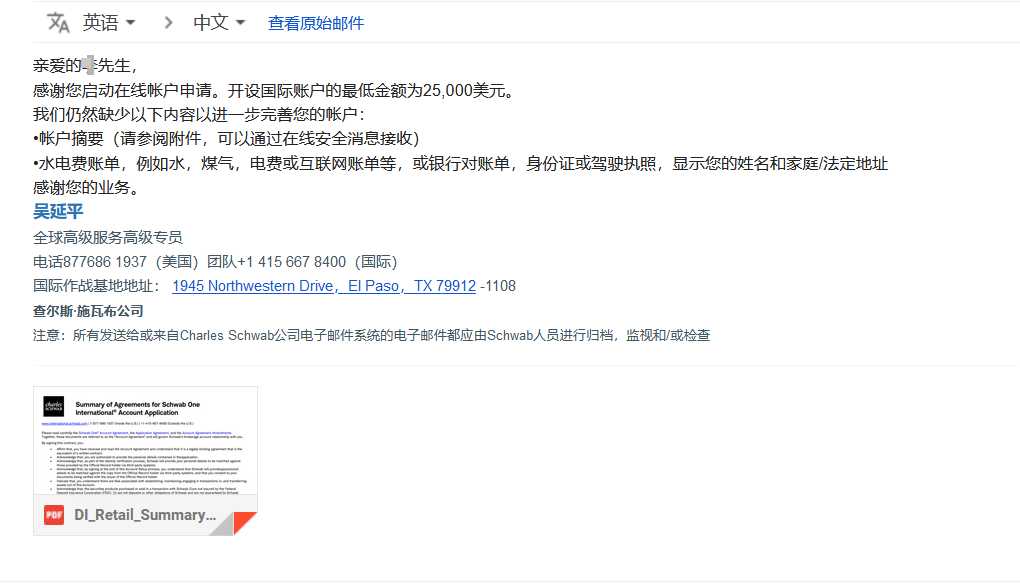
美国上班时间他们开始处理你的账户,也就是北京时间晚上21点后,会有加利福尼亚州的电话,你接听即可,华人会中文的。告诉你要上传什么文件,你也可以咨询他一些问题。然后你打开你的邮箱,会有客服用英文发的邮件,你回复他们可以用中文。


这是邮件翻译,一个是地址证明,一个是Summary of Agreement,Summary of Agreement可以通过网站后台上传。


两个文件上传完,有收到邮件,W-8ben表格没有填写,这个不是很重要,审核要几天,告诉我下周可以开好,就可以入金了。

2024年8月30日星期五

海外券商短期资金停泊ETF比较:BIL、SGOV、SHV、GBIL、CLTL、BILS、TBIL、IBTD、TFLO、USFR

 在使用海外券商进行指数化投资时,每个人的投入方式不同,有人会把一笔钱直接汇到券商之后一次把钱全部投入标的,有人则偏好分批投入,两种作法都有一定的理由,没有一定哪个比较好。

如果不是一次投入,暂时留下的现金放在券商未必有利息可拿(有些要高过一定数额才有,且利息一般会低于市场)

前两年因为美国利率很低,所以美元现金本来就无利可图所以差别不大,但现在美元短期利率到4%以上了,如果能将闲置资金放到能生利息的地方就多少能增加一点收益。 这时选择购买CD(定存单)或是美国短期国库券(T-bill)都是可能的作法选,但这两者在交易上可能比较麻烦且成本较高,临时要卖出有时也比较不方便,因此,选择投资于超短天期美国公债的ETF作为资金停泊就有不错的效用。

本文即比较介绍目前可能选择的ETF:

一、资金停泊ETF的各种特性与可能考量需求:

1、波动程度:要让短期资金停泊,有一个很重要的需求就是波动风险,一般会希望即使短期持有也几乎没有减损的风险。 本文列出的标的都具有这样的特性,一方面标的是由美国政府发行的债券没有信用风险,一方面存续期间在半年以下,利率变化造成的波动很小,在当下4%以上的利率和预期年化报酬之下,一般只要持有几天以上就几乎没有亏损的风险。 但波动大小还是会略有不同。

2、流动性:短期资金会在短期内一买一卖,如果交易量太差,买卖价差太高,交易成本太高就会划不来。


3、内扣成本:虽然短期内扣成本的重要性较低,但内扣费用仍是愈低愈好。

4、配息:对短期资金停泊来说,美国ETF配息会预扣30%的税是一项麻烦(毕竟虽然美国债券ETF的配息,在适当的券商如Td、IB能退税,也要第二年才能拿回来),但因为这些ETF都是每个月配息,要刻意避开并不很方便,但仍可参考各支ETF的配息时间,让自己尽量避开配息。

5、预期报酬:会以ETF当下持债的到期殖利率作为预期报酬的合理推估(实际上则可能会因为利率持续变动、持债未持有到期或是浮动债的利率浮动而有变化)

二、各标的简介:

1、BIL(SPDR Bloomberg 1-3 month T-bill ETF)

2007年即成立,是此类超短期公债ETF中最早的,流通性也最好。

持有到期日1-3个月的美国短期国库券,也就是不会持有到期,在剩不到1个月时就会卖出。 费用率0.1354%。

2、SGOV(iShare 0-3 Month Treasury Bond ETF) ,持有到期时间在0-3个月的美国短期国库券,费用率为各标的中最低的0.05%。

3、SHV(iShares Short Treasury Bond ETF) 持有还剩下0-1年的各类美国公债,费用率0.15%。

4、GBIL(Goldman Sachs Access Treasury 0-1 Year ETF)持有0-1年到期的各类美国国债,费用率0.12%。

5、CLTL(Invesco Treasury Collateral ETF)持有0-1年到期的各类美国公债,说明上写说不一定整体配置完整持有债券,但目前看起来实际上是几乎完整持有债券,费用率0.08%。

6、BILS(SPDR Bloomberg 3-12 month T-bill ETF)持有还剩 3-12月到期的美国短期国库券,亦即不会持有到期,在剩3个月时会卖出。 费用率0.135%。

7、TBIL(The US Treasury 3 Month Bill ETF)持有最新发行接近3个月的单一美国短期国库券,但意谓者会随着有新的3个月期国库券的发行而持续更换持债,而不会持有到期,会有较高的周转率。 费用率0.15%。  

8、IBTD(iShares iBonds Dec 2023 Term Treasury ETF):持有2023年各月到期的美国国库票券(Treatury Note),在2023年底所持债券都到期之后ETF会清算。 费用率0.07%。

9、TFLO(iShares Treasury Floating Rate Bond ETF):持有各种美国浮动利率国债。 费用率0.15%。

10、USFR(WisdomTree Floating Rate Bond Fund):持有各种美国浮动利率国债。 费用率0.15%。

三、存续期间及反映的波动:

存续期间代表债券价格对利率变化的敏感度,对于资金停泊ETF来说,持有国债的存续期间愈低波动度一般会愈小,以下为2023年1月20日的数据。

ETF天期存续期间
BIL1-3月0.1
SGOV0-3月0.11
SHV0-1年0.31
GBIL0-1年0.3
CLTL0-1年0.33
BILS3-12月0.38
TBIL3月约0.25
IBTD2023年到期0.47
TFLO浮息0.01
USFR浮息0.02

前7支固定利到期范围的固定利率ETF,存续期间可反映它们的短期波动程度,因此希望波动度较小的话,可以选存续期间较小的BIL、SGOV等。

而IBTD目前存续期间相对较高,但会随着2023年所持债券逐渐接近到期时间并到期,存续期间愈来愈小。

TFLO和USFR则因为所持债券为会随利率变化而改变利率的浮动债券,因此虽到期时间较长,实际性质类同现金,存续期间最短,亦即利率风险最低,但浮息债券的数量少,流动性较一般的美国国债差一些,因此有些特定市况下仍会有一些利率风险以外的波动。

但整体而言,这10支因为存续期间不高,虽然在短期是会有一些微小价格波动,在目前约4%的年化报酬率下,持有几天以上几乎不会有负报酬的可能。

但在买之前,可以实际去看一下近期利率4%之下的股价波动,确认自己能接受标的的波动风险。 (股价走势中出现的明显下跌都主要是配息造成,观察时排除除息日的下跌即可)

四、到期殖利率与成本:

到期殖利率扣掉费用率,可用以粗估算投入之后的预期年化报酬,以下为2023年1月20日的数据。

ETF到期收益率费用率预期报酬
BIL4.46%0.1354%4.3246%
SGOV4.17%0.05%4.12%
SHV4.31%0.15%4.16%
GBIL4.44%0.12%4.32%
CLTL4.49%0.08%4.41%
BILS4.66%0.135%4.525%
TBIL4.72%0.15%4.57%
IBTD4.56%0.07%4.49%
TFLO4.74%0.15%4.59%
USFR4.73%0.15%4.58%


首先,总费用率并未包括买卖债券的买卖价差,其中TBIL因为持续换债券,这部分的成本会比较高,所以如果不是坚持要让配置的到期期间维持在3个月,一般比较不建议使用它。

其次,浮动利率的期殖利率会随着利率变动,而其他短期债券会很快更换新的债券,因此ETF的到期殖利率会持续变动(天期愈短的变动愈快),所以这里的预期报酬率只是当下的预期,只有在利率都不变的情况下才会持续下去,在买进之前可至官网查询最新的到期殖利率。

五、流通性买卖价差:

买卖价差代表的是投资人买进卖出一次的成本。 表中的数据是2030年1月20日的数据,交易量是1月20日过去一个月的平均交易量。 请注意买卖价差一般只能看到小数点第二位,实际上一些交易量大的,真正的买卖价差是小于0.01元的。


ETF平均交易量股价价差价差比例
BIL659萬9千91.640.010.01%
SGOV210萬8千100.350.010.01%
SHV304萬7千110.170.010.01%
GBIL93萬5千99.910.010.01%
CLTL12萬105.60.010.01%
BILS21萬2千99.490.010.01%
TBIL11萬3千49.970.020.04%
IBTD111萬1千24.750.010.04%
TFLO124萬9千50.520.010.02%
USFR368萬1千50.390.010.02%

可看到這些ETF的交易量都很不錯,買賣價差都很小,除非是超級大戶一次要買幾十萬美元,不然幾乎不用擔心流動性,會擔心流動性的話,可以使用每天百萬股以上的幾支。

六、配息日期:

10支ETF都是每月配息,一般在每月固定的範圍,不過年底12月都會多配息一次,1月則會不配息。以下可參考作為短期停泊想避開配息的參考。                                                                                   

ETF配息日在每月
BIL1日-3日
SGOV1日-3日
SHV1日-3日
GBIL2日-4日
CLTL18日-23日
BILS1日-3日
TBIL1日-3日
IBTD1日-3日
TFLO1日-3日
USFR22日-26日

可看到大多數的配息集中在月初,只有Invesco出的兩支ETF是在月中到月底,如果考慮要避開配息,可在其中選擇適合自己持有時間的標的。

七、英股類似標的比較:

本文介紹的以美國上市ETF為主,主要是所有的券商都能購買,且美股ETF在一些券商屬免手續費,短期停泊相對划得來,即使在IB等可以買英股的券商,需要較多的最低手續費就不一定划不來,但如果停泊時間較長,英股ETF的不配息以及即使配息不用交股息稅是一項優勢,以下簡單介紹可能的標的。

1、iShares Treasury Bond 0-1 Year Ucits ETF(費用率0.07%):分成IB01 (累期型) 交易量好,買賣價差僅0.02%,以及IBTU(配息型)   價差稍大,約0.06%。     

2、Invesco US Treasury Bond 0-1 Yr Ucits ETF(TRIA,费用率0.06%)累积型,交易量平平,买卖价差约0.07%。

3、Vanguard US 0-1 Year Treasury Bond Ucits ETF(VDST,费用率0.07%)累积型,交易量不好,价差约0.4%。

4、JPM Betebuilders US Treasury Bond 0-1 Yr Ucits ETF(BBIL,费用率0.07%) 累积型,交易量不好,价差约0.5%。

5、JPM Betebuilders US Treasury Bond 0-3 Months Ucits ETF(BB3M,费用率0.07%)累积型,交易量还不错,买卖价差约0.02%-0.03% 。

综合性建议,如果要选0-1年期的累积型选IB01、配息型选IBTU,波动更小的0-3月的选BB3M。

八、小结:

本文介绍在进行指数化投资时,如果一次将钱汇入海外券商,并采分批投入时,可以在美元资金闲置之时,选择使用的美国超短期债券ETF,资金的弹性会比起买入定存单或是直接买短期国库券要大。

本文列出的10支美股ETF中,除了TBIL会隐含较多交易成本且因为新成立流动性较差比较不推荐,其他都是可能的建议选项。

投资人如果最重视波动度最小,可以选择BIL和SGOV这两支3个月以下短债的ETF。 反之如果觉得可略接受波动,选择其他几支1年以下的ETF,或是两支浮动债ETF也是可能的考量。

在无法预测利率走向的情况下,到期殖利率和预期报酬只能作为参考,实际上各支实际差异不会很大,选择自己觉得可接受预期报酬的标的即可。

交易量和买卖价差大多都很好(价差大多仅0.01%),因此如果券商不收手续费,交易成本是非常低的(如果年化4%,一天的预期报酬就超过0.01%了),如果特别在意交易量,可选择BIL、SGOV、SHV、USFR等交易量大的选项。

大多标的是月初配息,只有CLTL和USFR在月中之后,如果想要避开配息,可以依持有时间来搭配合适的标的。 如持有时间超过一个月,采用同一支ETF在除息日前一天卖出,隔天买回,或卖出后搭配买入不同配息日的ETF也是可能的作法。 这部分因为这类ETF没有明显的波动,不用担心因此错过上涨,所以避开配息算是可能的合理作法。

如果在IB等可买英股的券商,资金要停泊好几个月,并计算考量交易成本划得来,选择不配息的英股ETF也会是很合理的作法。

如果投资人是采用复委托投入海外ETF,因为考量到买卖成本,就比较不建议使用本文提到的标的,如果是采分批投入,可以不用及早换美元,或换美元之后使用该银行的活存定存来作资金停泊,一般会是较划算的作法。

转载来源:

2024年7月5日星期五

维舟|当长期信心被摧毁

 一位30岁的白领精英,直至大学毕业看来都是一路开挂的人生,工作三四年攒下三四百万,日前却突然自杀身亡。


究竟什么才是压断她的最后一根稻草,这两天网上众说纷纭,有人说是孕期抑郁,也有说是夫妻争执,还有人猜是房价大跌之后的房贷压力,再加上遇上所在公司减薪。也许所有这些叠加在一起,最终成了摧毁她的完美风暴。


对于不清楚更多内情的人们来说,谈论这件事,无非就是投射自己关切的问题:有些人感叹女性(尤其职业女性)的处境,有些人坚信悲剧的根源是经济下行,还有人认为最值得汲取的教训是承受挫折的韧性格外重要。


当然,也有人嘲讽她身在中金这样的头部金融机构,接触的信息和研判本应是最全面的,居然未能看清局势走向,高位买入15万多一平米的豪宅,给自己加了太多杠杆,最终在突如其来的变故面前输光所有,可怜又可悲。


然而,这是她的错吗?我想在四五年前,她绝对想不到自己会陷入这么多困境,事实上,越是像她这样的精英,越是会产生一种“那些问题就算别人会轮到,但不会轮到我,就算我轮到也能搞定”的错觉。她掌握的信息再多,也不足以研判局势走向,想想看,张雪峰2020年还曾向高考考生极力推荐土木工程专业,他可是专门吃这碗饭的,但他能料到房地产崩盘吗?


再怎么精英,是人都可能出错,那些侥幸躲过一劫的,与其说是有什么先见之明,倒还不如说是运气。这甚至也不是承受挫折能力的问题,因为任何人的承受力都是有限的,就像一条船设计了五个密封舱,本以为足够保证不沉,但你哪能料到偏偏就会遇到一场致命的海上风暴,竟然五个舱都进水了。


微博“三石小记”日前也谈到自己的心酸故事:她2020年在河北永清县买房安家,140平米,2万2每平米,总价308万,当时业主群里都说以当地在京津之间的位置,将来能升到4万一平米才算合理,哪能想到现在暴跌到7800元一平米,加上还贷利息,血亏233万。


曾经夫妻俩年收入40万,现在都失业在家,连物业管理费都交不起,不得已卖房回老家去了,她感叹:“一个小家也是国家的缩影,去杠杆是极其残忍和痛苦的。”


这是当下很多年轻人的缩影:他们曾抱着对未来的乐观预期全力投入,憧憬着自己的生活能变好,但结果却没想到一把输光,连生存都成问题,掏空六个钱包,最终其实是普通人为时代的剧烈变动买单。


我对当下舆论场非常反感的一点,就是当局势顺遂时,总爱说你只是吃到了时代红利,言下之意,成功不是你个人努力所致;但当情形不对,失败的苦果却要你独自吞下,只怪你自己有问题,除了个体之外,什么公司、社会、国家、时代,都撇得干干净净。


在这件事上,关键之处在哪里?照我看来,是社会的长期信心正在被摧毁。


我们每个人在设想自己未来时,都没有水晶球,只能按照当下不完整的信息进行预判。在2020年初之前,绝大部分中国人大概都以为自己当时的生活会延续下去,即便是那些嗅到点什么不一样的人,恐怕也料想不到在短短三四年内竟然会发生如此剧烈的变动——这种变动是普通人不可预测又无力左右的。


彼得·沃森在《大分离:新旧大陆的命运》中提出这样一个观点:美洲文明的形态之所以不一样,是因为当地来自自然环境的威胁远比旧大陆严重——飓风、地震、火山喷发、频繁的厄尔尼诺现象、雷雨,还有美洲豹等猛兽的袭击,“重要的是,这些事的发生并没有规律,早期人类无论以何种方式都无法找到规律。”


因此,美洲印第安人在畏惧之下认为,灾难是由神灵的愤怒和不满引起的,这些神灵远比亚欧大陆的神更暴虐、更具破坏性,也更容易发怒,崇拜何时奏效也完全没有规律可循,只能碰运气。相比起来,旧大陆温带地区的自然规律是有迹可循的,因而其主神的反应也是可以预知的,这就让人们对自身行为有了信心,知道只要怎么做,就能得到相应的结果。


为什么要说这些?因为一个社会的繁荣稳定,其实正是基于这种长期信心。好比一个农民,知道只要每天勤于除草、施肥,到秋天就能有可预期的收获;但是如果这一结果完全不可预测,投入巨大努力,最后一场龙卷风刮得一干二净,那还不如躺平呢。


尽管在一些悲剧发生之后,人们议论纷纷说,本来可以如何如何,但面对一个超出自己日常认知范畴的变动,普通人是难以应对的。就算父母从小注重对孩子的挫折教育,那你也想不到会是这么严重的挫折。正如有朋友感叹的:“一眼望不到头的下坠,很难通过这种经验来解决。”因为这超出了你的经验。


本来,一个良好的社会就不应该苛求每个人都有超强的预见能力、受挫能力,谁还是超人不成?既然是风险社会,那么建立一套有效的机制去管控这些风险,让每个人即便遭遇什么不测也不至于一蹶不振,这才是正确的做法。事实上,保险、失业救济、破产法等等一系列现代机制,都是为了保障一个人在失败之后还能东山再起,而我们这儿则是这些机制不完善,却独责个体能扛起所有。


乍看起来,这倒是代价很低的方式:反正普通个体默默咽下了苦水,明天太阳照常升起,仿佛什么事都没有发生,然而,当长期信心被摧毁之后,社会原有的价值观也势必将遭受严重冲击。


想想就知道,“三十年卷王一无所有一身负债”这种事一旦发生,那么年轻人都会收到一个信号:这样卷下去还有必要吗?你之所以愿意卖命,是因为对回报有一个预期,但现在都发现这样的投入不一定能得到预期的结果,那还不如及时行乐。


至少在前四十年里,中国社会的繁荣,正是靠着无数人的长期信心,人们真心相信,只要努力学习、工作,将有源源不断的回报,为了那个闪闪发光的未来,中国人有着超强的忍耐力和吃苦能力。现在,当这种预期被打破,将会发生什么?


信心一旦被摧毁,是很难恢复的,现在谁还敢做三五年后的长期计划?尽管这种“捞一票就走”的炒短线行为之前也存在,但到现在更为明显,因为变数太多太不可控的情况下,长远计划是没有意义的,计划赶不上变化快。


更麻烦的是:这会带来一种深深的不安全感。在危机四伏的环境底下,连动物都会减少生育,你如何能指望理性的现代人在明知风险增大的时刻去多生孩子?还嫌自己压力不够大吗?


当然,也会有人认命,或者根本不去想这些问题,活着就是了,然而,不要忘记,这种长期信心最容易受打击的,恰是社会最有活力的那一部分,这到头来会拖着整个社会减速。


尽管现在还难以看清,但我相信,有一些深层的变动已经在悄然萌生。明智的管理者不能简单地将之看作孤立的个案,而应该着手完善一套机制来确保个体不至于单独面对不可测的风险,趁现在一切还来得及。


孙立平:那位女孩的悲剧,只从收缩型思维来说

 真真的悲剧。花样年华。就这么走了。


十五万六一平的房子,总价1500万,贷款1177万,每月还贷5万7。据说去年十月才买的。


按照当初的想法,也算量力而行了。两口子各自年薪60万,加起来120万/年,每年还贷70万,还有50万用于日常开销。


但人算不如天算,仅仅半年多的时间,房子降了500万,首付直接就跌没了。现在要还的1100多万,是现在的房价。


这还没完。两次降薪,夫妻俩年收入从120万降到80万,每年还完房贷还剩8万,每个月不到7000块。


如果继续再降呢?不敢再想了,于是。。。。。。


事情已经发生了,我不想再去讨论原因与责任的话题。我只想说,这件事情给我们一个启示,在今天的情况下,每个人都应该有点收缩型思维。


收缩型思维,记得我是在2017年冬天开始讲的。在最寒冷的时候,我去黑龙江的伊春拍雾凇。


回到北京,我一边整理在伊春拍摄的照片,一边想着黑龙江的事情,因为我在黑龙江看到感受到很多东西,特别是大雪中那些萧条的村庄。


恰在这时,黑龙江人口的流失和养老金的亏空,正在成为网上人们热议的一个话题。


这时,一个概念闯入我的脑海:收缩型社会。那年年底,我写了一篇文章:《黑龙江:收缩型社会的前锋》,说的是人口的收缩。这是在人口的意义上讲的。


收缩型社会这个概念,是北京师范大学系统科学学院教授李红刚最早讲的。我给加上了收缩型思维这个概念。


2018年,我写过一篇文章,说中国有可能进入艰难十年。我们需要有一种收缩型思维。这说的是经济上的。发过几次,不久都那个了。


细心朋友会发现,这几年我经常讲收缩期和收缩型思维的问题。这个收缩型思维,对我们非常重要。


我经常和企业界的朋友讲:


我们的发展还仅仅才40多年,我们很多企业,打个比方说,有点像一个凌晨时分出生的婴儿一样,他们出生之后,天就越来越亮。到现在,他们可能连一个完整的昼夜还没有经历过。


这时,我们有的是一种扩张性思维:经济在扩张,技术在扩张,消费在扩张,人们的欲望也在扩张。世界上的一切,几乎都是基于扩张的逻辑展开和安排的。


但时光不可能永远是这样的。


当收缩期到来的时候,如果我们没有一种相应的收缩型思维,就会面临种种风险。这无论对国家、企业,还是个人,都是如此。女孩遭遇的可能就是这个。


我曾多次坦承,在给企业家做讲座或私下交流的时候,我内心都有些纠结的。他们都是干实事的,尤其是一些年轻的朋友,他们正是干事的好年龄。


干事总是得有点乐观精神的,整天唉声叹气的怎么干事。但我又不能说假话,因为假话的误导可能会给他们造成真金白银的损失。就像那个孩子那样。


我只能用这句话来中和一下:悲观主义者往往是正确的,而成功的往往是乐观主义者。


说到这儿,我不禁想起女孩所在机构在2022年底对2023年做的十大预测:


1、美国衰退,中国引领全球率先复苏2、港股和A股全年正收益3、国内出现通胀压力,结束通缩4、宽松货币政策结束,利率开始上行5、地产销售持续走高,房价小幅上涨6、出口持续增长,就业形势改善7、消费行业出现超额收益8、互联网和医药行业反转9、海外资金回流10、美元走弱,人民币持续走强。


2023年就是女孩买房的那一年。

2024年6月17日星期一

信息茧房 Information Cocoons

 定义:

信息茧房是指人们关注的信息领域会习惯性地被自己的兴趣所引导,从而将自己的生活桎梏于像蚕茧一般的“茧房”中的现象。由于信息技术提供了更自我的思想空间和任何领域的巨量知识,一些人还可能进一步逃避社会中的种种矛盾,成为与世隔绝的孤立者。在社群内的交流更加高效的同时,社群之间的沟通并不见得一定会比信息匮乏的时代更加顺畅和有效。

历史渊源:

早在19世纪,法国思想家托克维尔就已发现,民主社会天然地易于促成个人主义的形成,并将随着身份平等的扩大而扩散。在桑斯坦看来,网络信息时代在带来更多资讯和选择,看似更加民主和自由的表象下其实也蕴藏着对民主的破坏。从网络茧房的个人表征方面观察,可以发现,网络茧房以“个人日报”的形式彰显。

危害:

(1)网络群体的极化

网络下聚集的群体,是由分化而类聚的,表现出群体内同质、群际异质的特性。网络信息茧房一旦生成,群体内成员与外部世界交流就会大幅减少,群体成员拥有相近似的观点和看法,群体内同质的特征越显著,群体经过时间的累积形成了自己独特的风格与特点,群体间异质的特征越明显。

(2)社会粘性的丧失

社会粘性正是由经验、知识和任务的分享而来的,人们需要有一些共同的记忆和关心,需要由经验分享而构建的共同联盟。伴随网络的发达,人与人之间直接接触交流机会逐渐减少,人在网络上选择信息的自由度随之加大,很容易自制信息茧房,脱离整个社会的发展,这些都大大减少了经验的分享。当每个个体之间、群体之间缺乏粘性,离散成单一的力量,这无疑极大地弱化了群体的功能。


来源:百度百科

https://baike.baidu.com/item/%E4%BF%A1%E6%81%AF%E8%8C%A7%E6%88%BF/12661227